Domain deutschunterricht-dresden.de kaufen?
Wir ziehen mit dem Projekt
deutschunterricht-dresden.de um.
Sind Sie am Kauf der Domain
deutschunterricht-dresden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutschunterricht-dresden.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Huang, Hefei: Ziel HSK 4.Chinesische Lesetexte mit Vokabeln und Grammatik - Teil 1Ziel HSK 4.Chinesische Lesetexte mit Vokabeln und Grammatik - Teil 1 , Das Buch richtet sich sowohl an Lernende des neuen HSK 4 als auch an Fortgeschrittene, die ihr Leseverständnis trainieren wollen. Ausgehend vom neuen HSK 3 werden in 30 Kurzgeschichten die erste Hälfte des Vokabulars und der Grammatik des HSK 4 erarbeitet. Der Inhalt ist am offiziellen Prüfungsrahmen orientiert. Das Vokabular überschreitet teilweise die Vorgabe des HSK 4. Der Lernstoff ist gleichmäßig über die Lektionen verteilt. Vor jedem Text sind die Vokabeln und die Grammatik übersichtlich dargestellt und mit Mustersätzen erklärt. Die Lerneinheiten bauen systematisch aufeinander auf. Vokabeln und Grammatik, die oft verwechselt werden, sind genau erklärt und gegeneinander abgegrenzt. Konform zum HSK besitzen die Chinesisch-Texte kein Pinyin. Jeder Text besitzt als Hilfestellung auf getrennten Seiten eine deutsche Übersetzung sowie Kontrollfragen mit Lösung. Begleitend zum Buch können die Produkte "Ziel HSK 4 - Chinesische Hörtexte mit Vokabel- und Nachsprech-übungen" und "Ziel HSK 4 - Schriftliche Übungen für Grammatik und Wortschatz" erworben werden. , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Auflage: 2. Auflage, Erscheinungsjahr: 20171229, Produktform: Kartoniert, Autoren: Huang, Hefei~Ziethen, Dieter, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 288, Keyword: Chinesisch; Chinesische Texte; Grammatik; HSK 4; HSK-Prüfung; Hanyu Shuiping Kaoshi; Lesetext; Neuer HSK; Vokabeln, Fachschema: Chinesisch / Lehrbuch, Lehrgang, VHS, Fachkategorie: Fremdsprachenerwerb: Lesekompetenz~Unterricht und Didaktik: Moderne Sprachen, Sprache: Chinesisch, Bildungszweck: für die Erwachsenenbildung, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Fremdsprachenerwerb: Selbststudium, Thema: Verstehen, Text Sprache: chi ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Länge: 233, Breite: 169, Höhe: 25, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22268609, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5 Minute Stories für Erwachsene: Englisch lernen mit 30 zweisprachigen Kurzgeschichten (inkl. Audios, Grammatik, Übungen & Vokabeln), Taschenbuch von5 Minute Stories Für Erwachsene: Englisch Lernen Mit 30 Zweisprachigen Kurzgeschichten (inkl. Audios, Grammatik, Übungen & Vokabeln), Taschenbuch Von Julia Weiss, Bookmundo, 978-94-037-6678-2, Seitenanzahl: 14416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bod Italienisch lernen to go für Rentner: 15 Minuten täglich Italienisch lernen - si (Deutsch, Alga, sprachschule) (76135794)Bod Italienisch lernen to go für Rentner: 15 Minuten täglich Italienisch lernen - si (Deutsch, Alga, sprachschule) (76135794)19,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
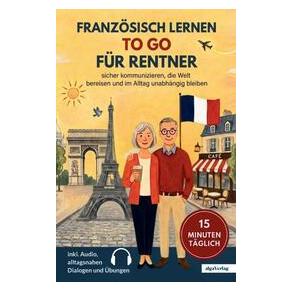
Umbreit Französisch lernen to go für Rentner: 15 Minuten täglich Französisch lernen - si (Deutsch, Alga, sprachschule) (74014680)Umbreit Französisch lernen to go für Rentner: 15 Minuten täglich Französisch lernen - si (Deutsch, Alga, sprachschule) (74014680)19,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
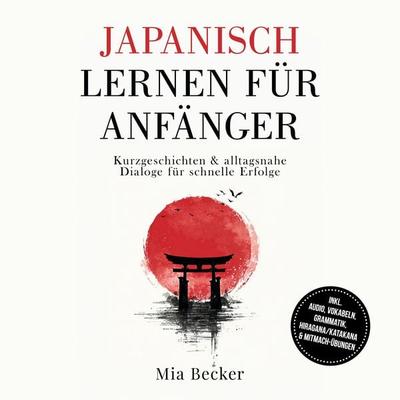
Japanisch lernen für Anfänger: Kurzgeschichten & alltagsnahe Dialoge für schnelle Erfolge – inkl. Audio, Vokabeln, Grammatik, Hiragana/Katakana &Japanisch Lernen Für Anfänger: Kurzgeschichten & Alltagsnahe Dialoge Für Schnelle Erfolge – Inkl. Audio, Vokabeln, Grammatik, Hiragana/katakana & Mitmach-übungen Von Mia Becker, Onix Media, 978-3-7576-3673-9, Sprecher: Alexander Nakamura, Sprache:...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huang, Hefei: Ziel HSK 4.Chinesische Lesetexte mit Vokabeln und Grammatik - Teil 1Ziel HSK 4.Chinesische Lesetexte mit Vokabeln und Grammatik - Teil 1 , Das Buch richtet sich sowohl an Lernende des neuen HSK 4 als auch an Fortgeschrittene, die ihr Leseverständnis trainieren wollen. Ausgehend vom neuen HSK 3 werden in 30 Kurzgeschichten die erste Hälfte des Vokabulars und der Grammatik des HSK 4 erarbeitet. Der Inhalt ist am offiziellen Prüfungsrahmen orientiert. Das Vokabular überschreitet teilweise die Vorgabe des HSK 4. Der Lernstoff ist gleichmäßig über die Lektionen verteilt. Vor jedem Text sind die Vokabeln und die Grammatik übersichtlich dargestellt und mit Mustersätzen erklärt. Die Lerneinheiten bauen systematisch aufeinander auf. Vokabeln und Grammatik, die oft verwechselt werden, sind genau erklärt und gegeneinander abgegrenzt. Konform zum HSK besitzen die Chinesisch-Texte kein Pinyin. Jeder Text besitzt als Hilfestellung auf getrennten Seiten eine deutsche Übersetzung sowie Kontrollfragen mit Lösung. Begleitend zum Buch können die Produkte "Ziel HSK 4 - Chinesische Hörtexte mit Vokabel- und Nachsprech-übungen" und "Ziel HSK 4 - Schriftliche Übungen für Grammatik und Wortschatz" erworben werden. , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Auflage: 2. Auflage, Erscheinungsjahr: 20171229, Produktform: Kartoniert, Autoren: Huang, Hefei~Ziethen, Dieter, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 288, Keyword: Chinesisch; Chinesische Texte; Grammatik; HSK 4; HSK-Prüfung; Hanyu Shuiping Kaoshi; Lesetext; Neuer HSK; Vokabeln, Fachschema: Chinesisch / Lehrbuch, Lehrgang, VHS, Fachkategorie: Fremdsprachenerwerb: Lesekompetenz~Unterricht und Didaktik: Moderne Sprachen, Sprache: Chinesisch, Bildungszweck: für die Erwachsenenbildung, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Fremdsprachenerwerb: Selbststudium, Thema: Verstehen, Text Sprache: chi ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Länge: 233, Breite: 169, Höhe: 25, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22268609, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5 Minute Stories für Erwachsene: Englisch lernen mit 30 zweisprachigen Kurzgeschichten (inkl. Audios, Grammatik, Übungen & Vokabeln), Taschenbuch von5 Minute Stories Für Erwachsene: Englisch Lernen Mit 30 Zweisprachigen Kurzgeschichten (inkl. Audios, Grammatik, Übungen & Vokabeln), Taschenbuch Von Julia Weiss, Bookmundo, 978-94-037-6678-2, Seitenanzahl: 14416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Bod Italienisch lernen to go für Rentner: 15 Minuten täglich Italienisch lernen - si (Deutsch, Alga, sprachschule) (76135794)Bod Italienisch lernen to go für Rentner: 15 Minuten täglich Italienisch lernen - si (Deutsch, Alga, sprachschule) (76135794)19,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Umbreit Französisch lernen to go für Rentner: 15 Minuten täglich Französisch lernen - si (Deutsch, Alga, sprachschule) (74014680)Umbreit Französisch lernen to go für Rentner: 15 Minuten täglich Französisch lernen - si (Deutsch, Alga, sprachschule) (74014680)19,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Kooperatives Lernen im Deutschunterricht, Schulbücher von Andreas MüllerIn den vergangenen Jahren haben verschiedene Evaluationsstudien immer wieder auf Bildungsdefizite aufmerksam gemacht, die erfolgreiche berufliche Partizipation erschweren. Mit kleinen und grossen Schulreformen, mit der Einführung von Bildungsstandards, jahrgangsbezogenen Erwartungshorizonten und kompetenzorientierten Lehrplänen versucht die Bildungspolitik gegenzusteuern. Für den Unterricht bedeutet dies mehr denn je, dass er einen Beitrag zur Lebens- und Berufsqualifikation leisten muss. Kooperative Methoden ermöglichen Kompetenzschulung im Unterrichtsalltag, weil sie soziales Lernen (Teamfähigkeit, Hilfsbereitschaft, Respekt ...) fördern und wünschenswerte personale Eigenschaften (Verantwortungsbereitschaft, Disziplin, Rücksichtnahme ...) entwickeln. Kooperative Methoden leisten dies in symbiotischer Verbindung mit den Fachinhalten.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Individuelles Lernen im Deutschunterricht, Schulbücher von Larissa RognerSilbensurfen, Interviews führen und Lernspuren legen - mit diesen Unterrichtsideen setzen Sie ganz einfach individuelles Lernen im Klassenverband um! Die Vielfalt in den Klassen nimmt zu: Immer mehr Kinder aus verschiedenen Kulturen, mit verschiedenen Interessen und unterschiedlichsten Leistungsniveaus bilden eine Klasse. Wie sollen Sie da mit Ihrem Unterricht Lernerfolge für jedes Kind erzielen? Dieser Titel hilft Ihnen, den Deutschunterricht in der 1. bis 4. Klasse so zu gestalten, dass alle etwas beitragen können. Nach einer kurzen Einführung in die Grundlagen des individuellen Lernens erhalten Sie pro Klassenstufe vier Praxisbeispiele. Mithilfe dieser Projekte ermuntern Sie Ihre Grundschulkinder ganz leicht zum selbstständigen Lernen und holen sie da ab, wo sie sind: Jedes Kind hat die Möglichkeit, seine individuellen Interessen zu verfolgen und die eigenen Gedanken einzubringen. Für jeden Lerntyp und jedes Leistungsniveau ist etwas dabei. Alle Praxisbeispiele enthalten Hinweise zu den notwendigen zeitlichen und materiellen Ressourcen sowie eine Anleitung zur Umsetzung, hilfreiche Vorlagen und Anregungen für weiteres Material. Um Ihnen die individuelle Anpassung an Ihre Schülerinnen und Schüler zu erleichtern, gibt es alle Vorlagen auch als editierbare Worddatei zum Downloaden.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.